


Dit artikel werd geüpdatet in 2026.
1 januari 2020 betekende het einde van de woonbonus, een groot belastingvoordeel dat u kreeg bij het aangaan van een hypothecaire lening. Een belastingvoordeel dat kon oplopen tot wel 18.500 euro op een krediet van 25 jaar. Dat is nu niet meer mogelijk.
Is er nog goed nieuws? Ja, toch wel. U leest het hieronder.
De woonbonus was een belastingvermindering op uw lening wanneer u een eigen woning aankocht. Indien u een lening had afgesloten tussen 1 januari 2005 en 31 december 2019, kon u deze bonus aanvragen bij de Vlaamse overheid.
Een woonbonus kon gebruikt worden voor verschillende zaken. Zo was het geldig bij de aankoop van een woning, maar ook bij de bouw of verbouwing van een woning. Met de woonbonus kon u ook de erfbelasting, de successierechten of de schenkbelasting voor een woning afbetalen.
De woonbonus werd echter afgeschaft op vraag van experts en academici. Het fiscale voordeel zou slechts leiden tot een verhoging van het beschikbare budget van de kopers voor de aankoop van een woning, wat op zijn beurt de vastgoedprijzen doet stijgen.
Hoewel een bedrag van 18.500 euro niet niets is, moest u er wel lang op wachten. Het werd namelijk jaarlijks in schijven ‘terugbetaald’ door middel van belastingvermindering. Nochtans is dat een bedrag dat u goed had kunnen gebruiken bij de aankoop van uw huis.
Toen ze de woonbonus afgeschaft hadden, besloot de Vlaamse Overheid toch een kleine toegeving te doen: de registratierechten van een enige eigen woning zijn stapsgewijs verlaagd van 7% via 6% en 3% naar nu slechts 2%.
Dit levert direct een aanzienlijk financieel voordeel op bij de aankoop: bij een woning van 300.000 euro betaalt u nu slechts 6.000 euro aan registratiebelasting (2%) in plaats van de vroegere 21.000 euro (7%). Dat scheelt 15.000 euro aan eigen middelen op het moment van de akte.
Dit had nog een groter voordeel geweest als de huizenprijzen ook waren gedaald zoals voorspeld werd. De Nationale Bank van België gaf even aan dat de huizenprijzen met maar liefst 15% zouden dalen, maar de coronacrisis stak daar een stokje voor.
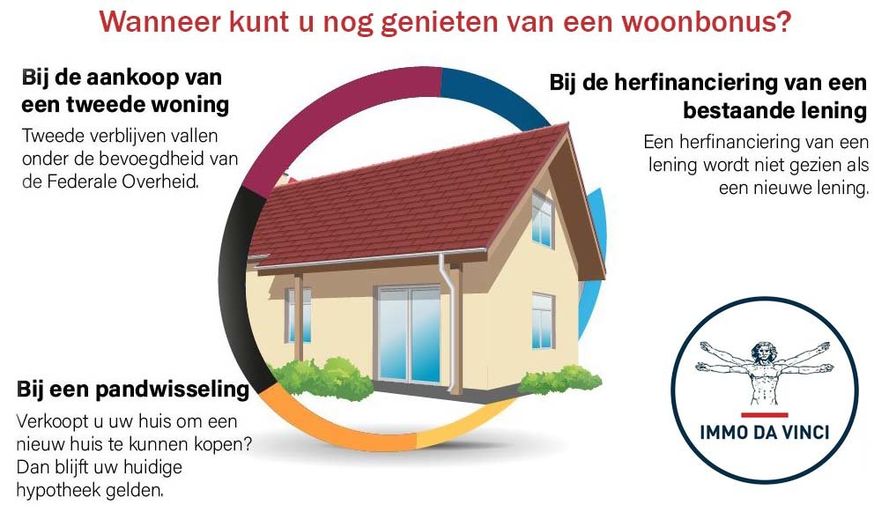
Let op: voor nieuwe leningen afgesloten vanaf 1 januari 2024 is het federale fiscale voordeel (langetermijnsparen) voor een tweede woning of opbrengsteigendom volledig afgeschaft. Enkel wie vóór 1 januari 2024 een lening afsloot voor een tweede verblijf, behoudt dit fiscaal voordeel nog voor de looptijd van dat krediet.
Had u al een lopende hypotheek afgesloten vóór 1 januari 2020, en verkoopt u uw huis om een nieuw huis te kunnen kopen? Dan kan u uw huidige hypotheek behouden en toepassen op de nieuwe woning. Dit heet 'pandwissel' en indien u deze lening afsloot voor 1 januari 2020, blijven de voordelen van de woonbonus gelden op die hypotheek. Daarbij kan u ook gebruik maken van de verlaagde registratierechten van 2% op uw nieuwe enige eigen woning.
Wanneer u een herfinanciering doet van een bestaande lening afgesloten vóór 1 januari 2020, kunt u blijven genieten van de woonbonus. Een herfinanciering van een lening wordt niet gezien als een nieuwe lening. Zelfs als u bij een andere bank een herfinanciering uitvoert, blijft de woonbonus gelden op uw lening.
De afschaffing van de woonbonus heeft dus z’n voor- en z’n nadelen. Het grootste voordeel? Op het moment van aankoop hoeft u minder te betalen (2% in plaats van 7%), waardoor een lening bij banken goedkoper wordt.
Bent u op zoek naar een huis of een appartement in Gent of omstreken?
Bekijk dan zeker ons aanbod van beschikbare panden. Misschien vindt u dankzij Immo Da Vinci wel uw droomhuis.